EN
Стратегический период трансформации для мировой алюминиевой отрасли
В глобальном промышленном ландшафте 2026 года алюминий уже не воспринимается просто как базовый металл; вместо этого он определяется как основополагающий материал для «зелёного перехода» и «строительства будущего». По мере того как мир движется к цели достижения нулевых чистых выбросов, алюминий — благодаря своим уникальным свойствам: лёгкости, высокой прочности, коррозионной стойкости и почти неограниченной рециркулируемости — запускает глубокую революцию замещения в строительстве, транспорте, упаковке и энергетической инфраструктуре.
Данный отчёт подготовлен исследовательской группой ALUMTIMES. Его цель — предоставить руководителям отрасли исчерпывающий обзор текущего глобального применения алюминиевых изделий и дорожную карту их роста на ближайшее десятилетие с помощью детализированных данных и анализа тенденций.
Глава 1: Глобальный рынок алюминия — макромасштаб и драйверы роста
1.1 Оценка рынка и объём потребления
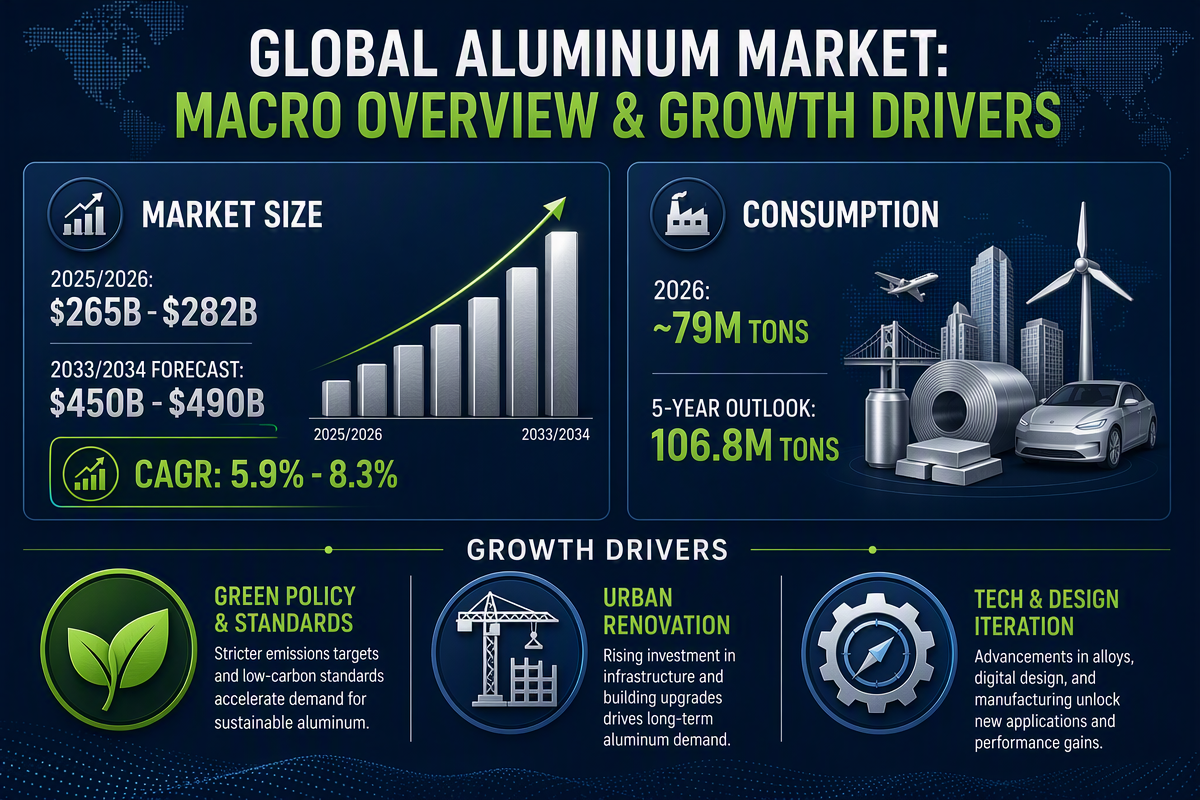
Согласно последним статистическим данным за финансовый год 2025/2026 глобальный рынок алюминия достиг объёма от 265 до 282 млрд долларов США. С учётом непрерывного продвижения трансформации энергетической структуры и процесса урбанизации к 2033–2034 гг. объём этого рынка, как ожидается, дополнительно вырастет до 450–490 млрд долларов США.
Прогноз потребления: общий мировой спрос на алюминий, по прогнозам, достигнет примерно 790 млн тонн в 2026 г. и в последующие пять лет постепенно возрастёт до 1,068 млрд тонн.
Среднегодовой темп роста (CAGR): глобальный рынок демонстрирует устойчивый рост в диапазоне от 5,9 % до 8,3 %, что значительно превышает показатели большинства традиционных массовых сырьевых материалов.
1.2 Основные драйверы роста
1. Политическая ориентация: глобальные стандарты «зелёного» строительства (например, LEED, BREEAM) предъявляют строгие требования к возможности вторичной переработки материалов и их энергоэффективности.
2. Волна обновления городской среды: особенно в Европе и Северной Америке модернизация энергоэффективности старых зданий порождает огромный спрос на лёгкие алюминиевые навесные фасады.
3. Технологическая эволюция: сочетание высокоточной обработки на станках с ЧПУ и параметрического проектирования позволяет алюминию принимать сложные геометрические формы, ранее считавшиеся невозможными.
Глава 2: Глубокое маркетинговое исследование для конкретных отраслей
2.1 Архитектура и инфраструктура: революция трёхмерного проектирования и облегчения конструкций
Строительная отрасль является наиболее активной областью применения алюминиевых изделий. К 2025 году мировая рыночная стоимость алюминиево-пластиковых композитных панелей (ACP) оценивается примерно в 7 млрд долларов США.
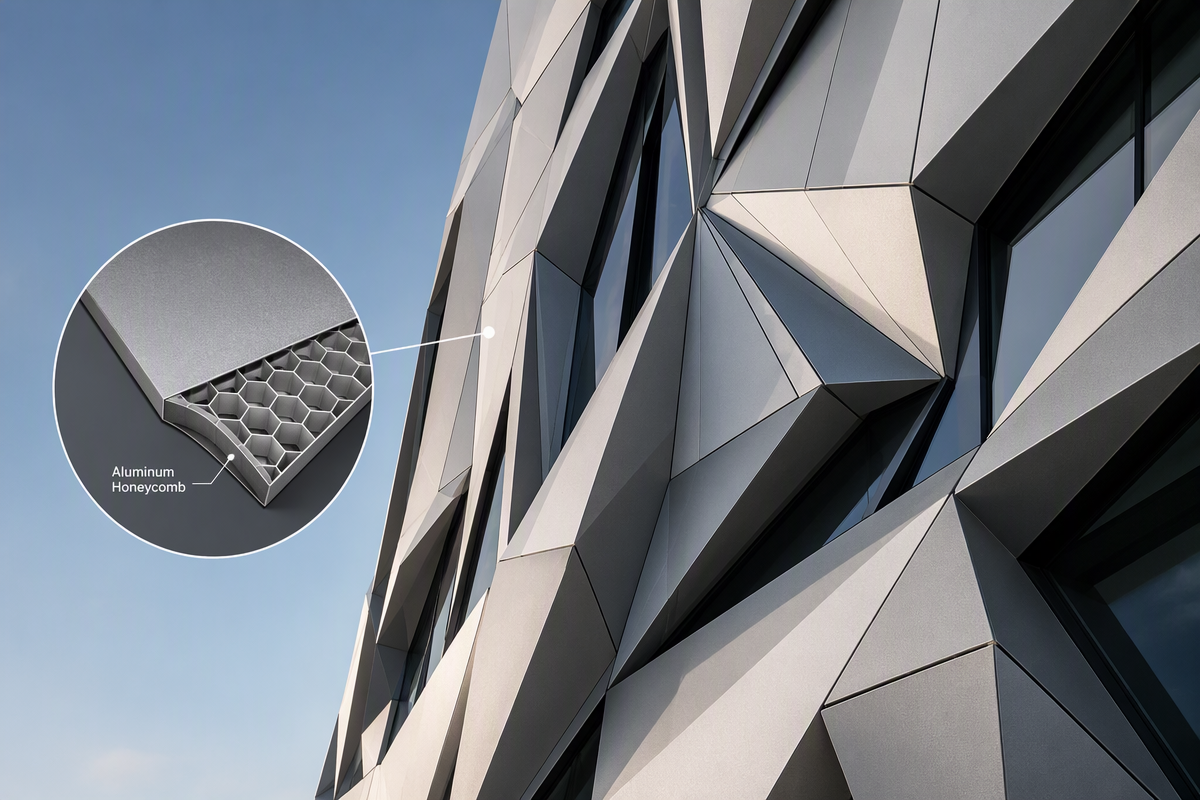
Взрывной сегмент: Алюминиевые сотопанели (Aluminum Honeycomb Panel) продемонстрировали годовой рост на +197 %. Их ключевое торговое преимущество заключается в следующем: по сравнению с обычным алюминиевым листом они снижают собственный вес на 60 %, сохраняя при этом чрезвычайно высокую плоскостность поверхности и прочность на сжатие. В настоящее время это предпочтительный выбор для реконструкции высотных зданий и коммерческих объектов премиум-класса.
3D-панели: ЧПУ-лазерная резка и трёхмерные алюминиевые панели расширяют сферу применения — от внутренней отделки до фасадов зданий. Этот «художественно усиленный» продукт не только повышает рыночную стоимость недвижимости, но и снижает теплопоступление в здание за счёт динамических светотеневых эффектов.
Глава 3: Анализ региональной динамики рынка
3.1 Северная Америка (США): Премиализация и пороги соответствия требованиям
Рынок США демонстрирует самую высокую глобальную интенсивность спроса на отдельные товары, однако одновременно является наиболее конкурентным регионом.
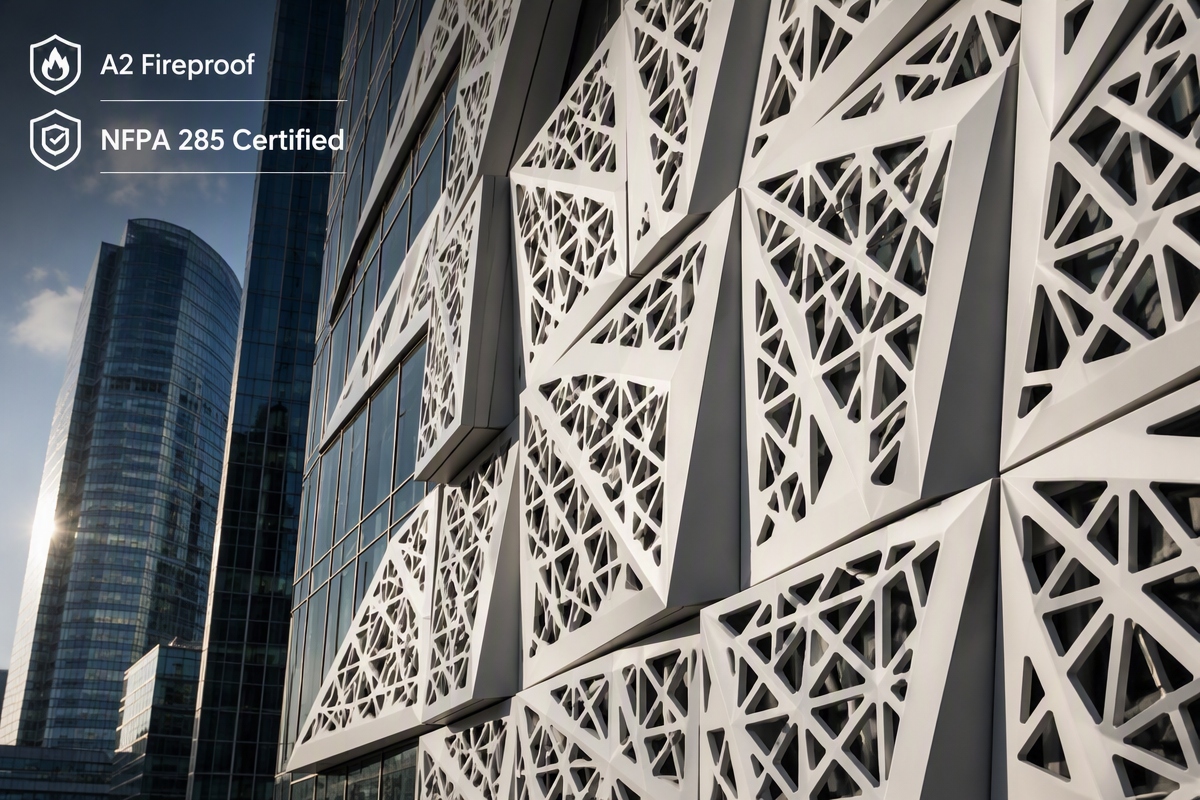
Стандарты огнестойкости: На рынке наблюдается высокий спрос на алюминиевые панели класса A2 (негорючие) и панели, соответствующие стандарту испытаний NFPA 285.
Тренд: Проекты премиум-класса больше не удовлетворяются стандартными панелями. На первых позициях в основных тендерах — индивидуальные рельефные панели 3D и панели с точечным перфорированием.
3.2 Европа (Испания и Франция): Рост обусловлен политикой модернизации зданий.
европа в настоящее время является одним из самых динамично растущих регионов.
2. Европа (Испания и Франция): Рост обусловлен политикой модернизации зданий.
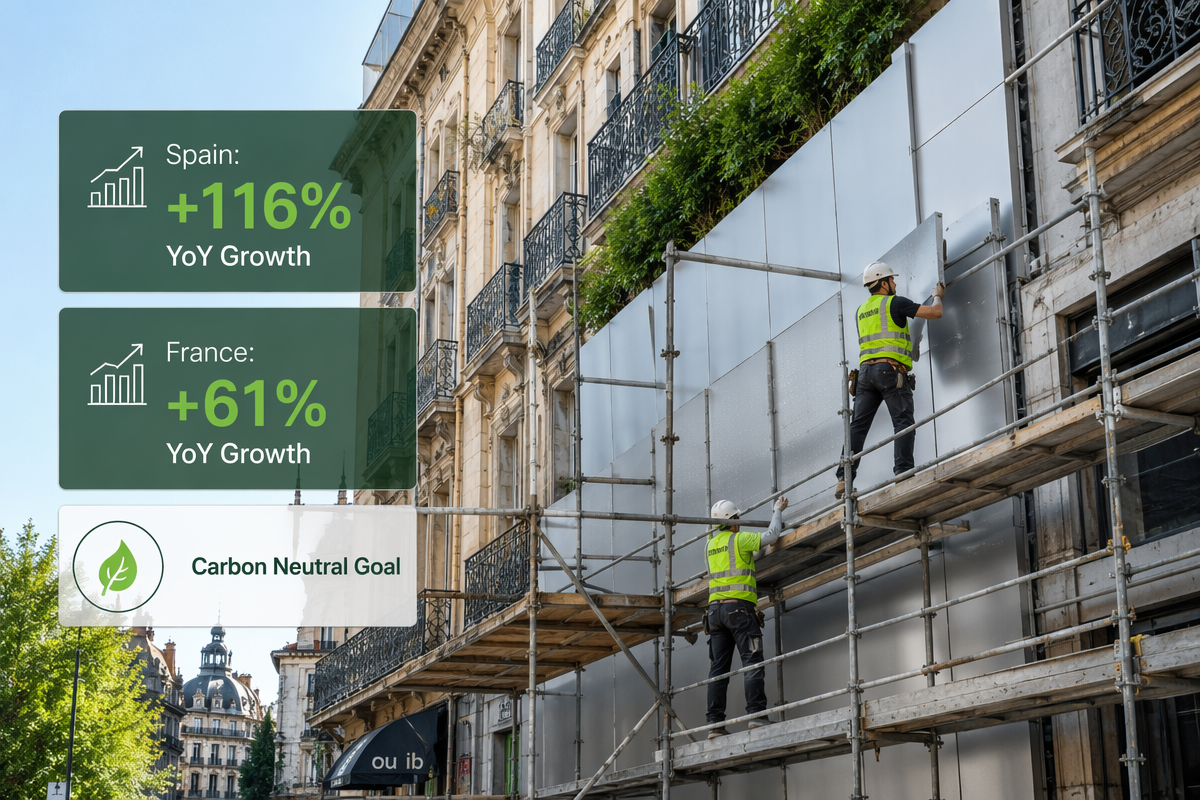
Испания: Годовой темп роста составил +116%.
Европа в настоящее время является одним из самых динамично растущих регионов.
Франция: Годовой темп роста составил +61%.
Испания: Годовой темп роста составил +116%.
Логика: Правительства стран Южной и Западной Европы выделили значительные субсидии на повышение энергоэффективности зданий. Франция: Годовой темп роста составил +61%.
Легкие алюминиевые навесные фасады пользуются популярностью у подрядчиков благодаря быстрому монтажу и хорошей теплоизоляции. Обоснование: правительства стран Южной и Западной Европы выделили значительные субсидии на модернизацию зданий в целях повышения энергоэффективности для достижения цели углеродной нейтральности. Легкие алюминиевые навесные фасады пользуются популярностью у подрядчиков благодаря быстрому монтажу и хорошей теплоизоляции.
3.3 Азиатско-Тихоокеанский регион (Индия и Филиппины): урбанизация и «умные города»
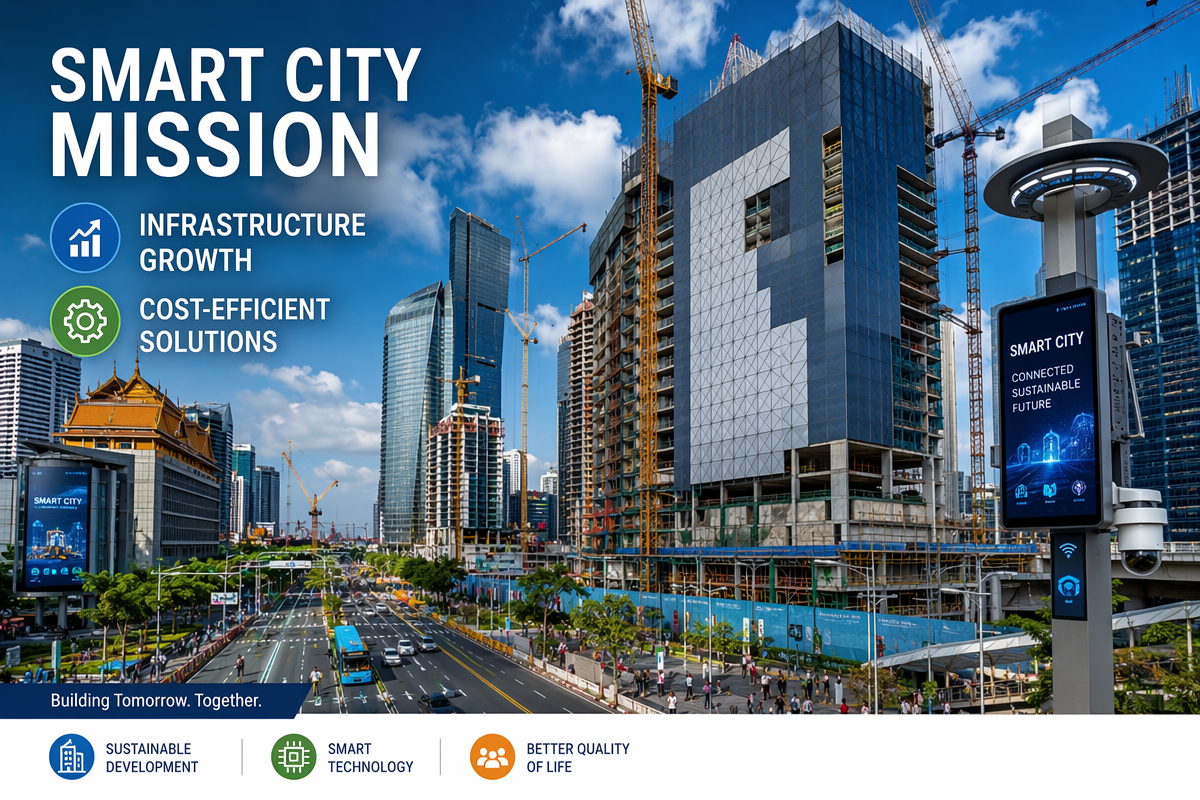
Индия: В рамках инициативы «Умный город» спрос на строительство инфраструктуры для экономических ACP и стандартных алюминиевых профилей резко возрос, однако рынок чрезвычайно чувствителен к ценам.
Филиппины: темпы роста спроса стабильны и отражают типичную ситуацию в регионах активного развития инфраструктуры Юго-Восточной Азии.
3.4 Африка (Гана): формирующийся центр преобразований
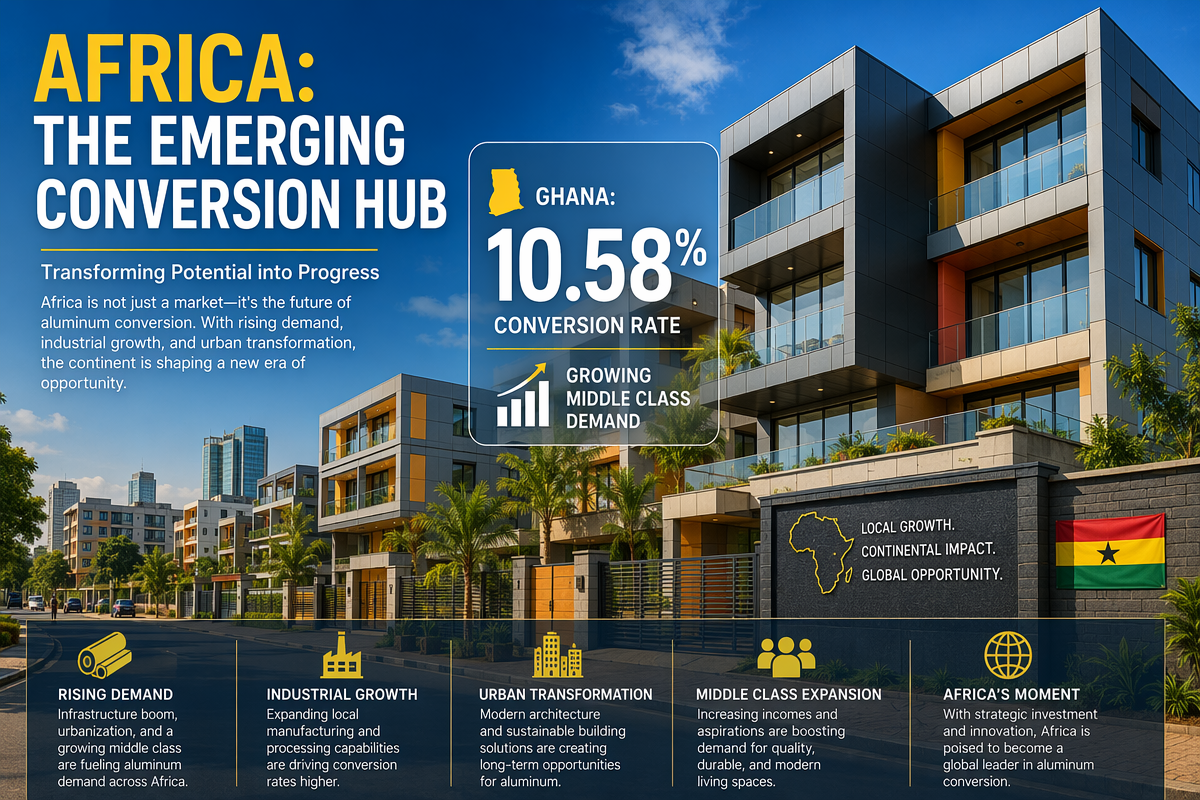
Аналитика данных: Гана демонстрирует выдающийся потенциал на западноафриканском рынке с коэффициентом конверсии запросов 10,58 %. Это свидетельствует о высоком спросе формирующегося среднего класса региона на современные строительные материалы при одновременном дефиците их предложения.
3.5 Ближний Восток: художественные достопримечательности в пустыне
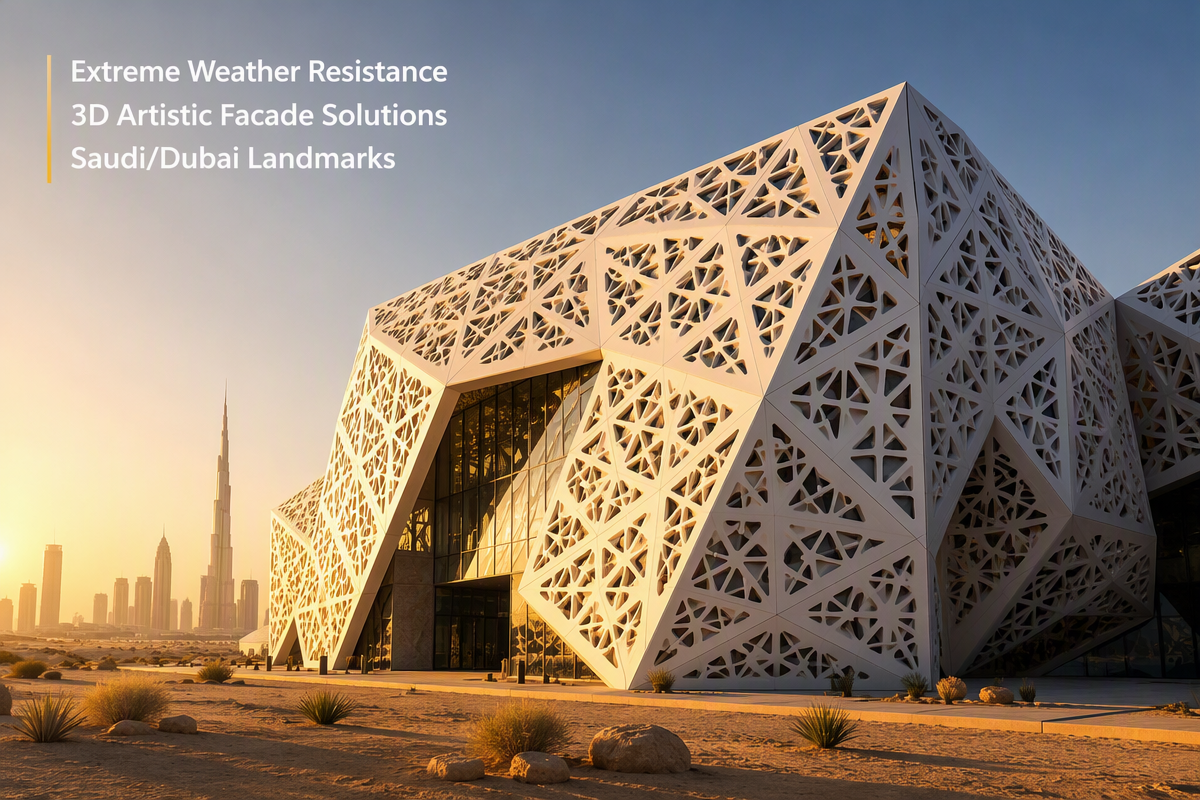
Саудовская Аравия и Дубай: им нужны не просто продукты, а «решения». В рамках проекта роскошного отеля проявлено высокое готовность платить за алюминиевые материалы, устойчивые к экстремальному ультрафиолетовому излучению и песчаной пыли, а также способные реализовывать сложные трёхмерные художественные решения.
---
Глава четвёртая: технические стандарты, пожарная безопасность и ESG
4.1 Ужесточение глобальных норм пожарной безопасности
Безопасность стала «паспортом» для выхода на мировой рынок.
Такие стандарты, как DIN 4102 в Германии, BS 8414 в Великобритании и NFPA 285 в США, были дополнительно ужесточены в 2026 году.
Ключевая тенденция: Традиционные сердцевинные материалы на основе ПЭ (полиэтилена) ускоренно заменяются огнестойкими сердцевинными материалами класса A2/B1 с минеральным наполнителем. Компании, не прошедшие обновление сертификации в области пожарной безопасности, рискуют быть исключёнными из основных рынков Европы и США.
4.2 Экологические, социальные и управленческие аспекты (ESG) и поставка «зелёного алюминия»
Отслеживание углеродного следа: Покупатели теперь требуют от поставщиков предоставления полных отчётов об углеродном следе на всём жизненном цикле продукции.
«Зелёная» надбавка: Продукция, произведённая с использованием гидроэлектроэнергии или вторичного алюминия, получает более высокие баллы при оценке в рамках системы сертификации LEED, что постепенно формирует значимую рыночную надбавку.
4.3 Цифровое и интеллектуальное проектирование
Совместимость с BIM: На этапе торгов по крупным общественным зданиям способность предоставлять трёхмерные модели продукции, совместимые с BIM, стала обязательным квалификационным требованием.
Цифровой двойник: предварительная резка на ЧПУ и цифровое моделирование на заводе сократили количество ошибок при монтаже на объекте на 30 %, что делает решение чрезвычайно конкурентоспособным в развитых странах с исключительно высокими затратами на рабочую силу.
---
Стратегические рекомендации и выводы
Застройщикам и архитекторам: рекомендуется отдавать приоритет зданиям с классом пожарной безопасности A2 и соответствующим стандартам низкоуглеродного производства, чтобы достичь баланса между уникальностью проектного решения и долгосрочной безопасностью активов.
Производителям: необходимо ускорить цифровую трансформацию за счёт использования моделей BIM и точной кастомизации на станках с ЧПУ, тем самым повысив уровень конкуренции — от поставок сырья до предоставления инжиниринговых и проектных услуг.
Вывод: мировой рынок алюминиевых изделий в настоящее время находится в критической точке, когда происходит переход от «роста за счёт масштабов» к «росту за счёт ценности». Те предприятия, которые смогут совместить устойчивое развитие, сложные возможности проектирования и строгие стандарты безопасности, займут доминирующие позиции в будущей глобальной гонке за небоскрёбы.