EN
Okres strategicznej transformacji dla światowej branży aluminium
W globalnym krajobrazie przemysłowym z 2026 roku aluminium nie jest już traktowane wyłącznie jako podstawowy metal; zamiast tego określane jest jako materiał podstawowy dla «zielonej transformacji» i «budownictwa przyszłości». W miarę jak świat zmierza ku osiągnięciu celu emisji netto-zero, aluminium – dzięki swoim wyjątkowym cechom, takim jak lekkość, wysoka wytrzymałość, odporność na korozję oraz prawie nieograniczona możliwość recyklingu – inicjuje głęboką rewolucję zastępczą w dziedzinach budownictwa, transportu, opakowań oraz infrastruktury energetycznej.
Ten raport przygotował zespół badawczy ALUMTIMES. Jego celem jest zapewnienie decydentom branżowym kompleksowego przeglądu obecnej globalnej konsumpcji wyrobów aluminiowych oraz drogowskazu rozwoju tych wyrobów w nadchodzącej dekadzie, poprzez szczegółową analizę danych i trendów.
Rozdział 1: Globalny rynek aluminium – skala makro i czynniki wzrostu
1.1 Wartość rynku i objętość konsumpcji
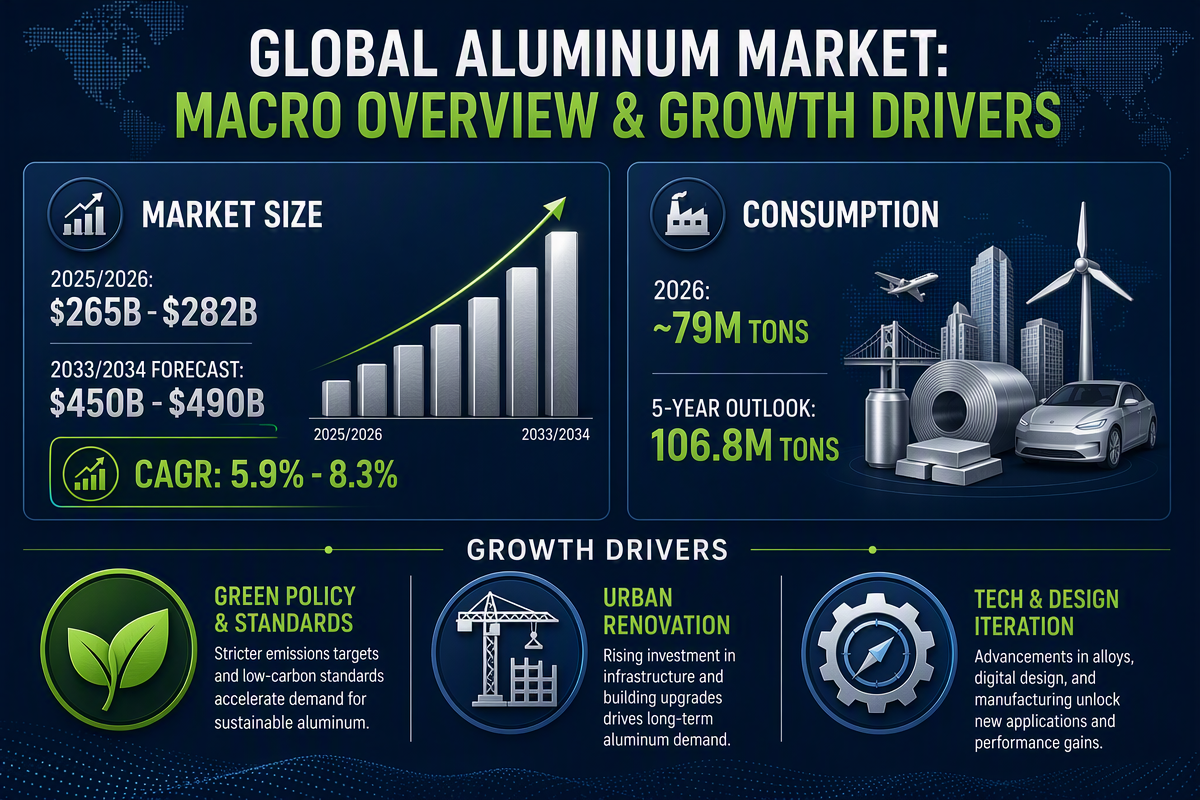
Zgodnie z najnowszymi statystykami za rok finansowy 2025/2026 światowy rynek glinu osiągnął wartość od 265 do 282 miliardów dolarów amerykańskich. W związku z ciągłym postępem transformacji struktury energetycznej oraz procesu urbanizacji przewiduje się, że do 2033–2034 roku rozmiar tego rynku rozrośnie się do 450–490 miliardów dolarów amerykańskich.
Prognoza zużycia: całkowite globalne zapotrzebowanie na glin w 2026 roku osiągnie około 790 milionów ton i – w ciągu kolejnych pięciu lat – stopniowo wzrośnie do 1,068 miliarda ton.
Średnioroczny wskaźnik wzrostu złożonego (CAGR): światowy rynek utrzymuje stabilny zakres wzrostu wynoszący od 5,9% do 8,3%, co jest znacznie wyższe niż dla większości tradycyjnych surowców masowych.
1.2 Kluczowe czynniki wzrostu
1. Orientacja polityczna: globalne standardy budownictwa zielonego (takie jak LEED, BREEAM) wprowadziły surowe wymagania dotyczące możliwości recyklingu oraz oszczędzania energii materiałów.
2. Fala rewitalizacji obszarów miejskich: szczególnie w Europie i Ameryce Północnej modernizacja starych budynków pod kątem efektywności energetycznej generuje ogromne zapotrzebowanie na lekkie aluminiowe ściany kotwiczne.
3. Iteracja technologiczna: Połączenie precyzyjnej obróbki CNC z projektowaniem parametrycznym umożliwia osiągnięcie przez aluminium skomplikowanych kształtów geometrycznych, które wcześniej wydawały się niemożliwe do realizacji.
Rozdział 2: Szczegółowe badania rynkowe dla konkretnych branż
2.1 Architektura i infrastruktura: Rewolucja trójwymiarowości i lekkości
Przemysł budowlany jest najaktywniejszą dziedziną zastosowania produktów aluminiowych. Do 2025 roku szacowana wartość światowego rynku aluminiowo-plastikowych paneli kompozytowych (ACP) wyniesie około 7 miliardów dolarów amerykańskich.
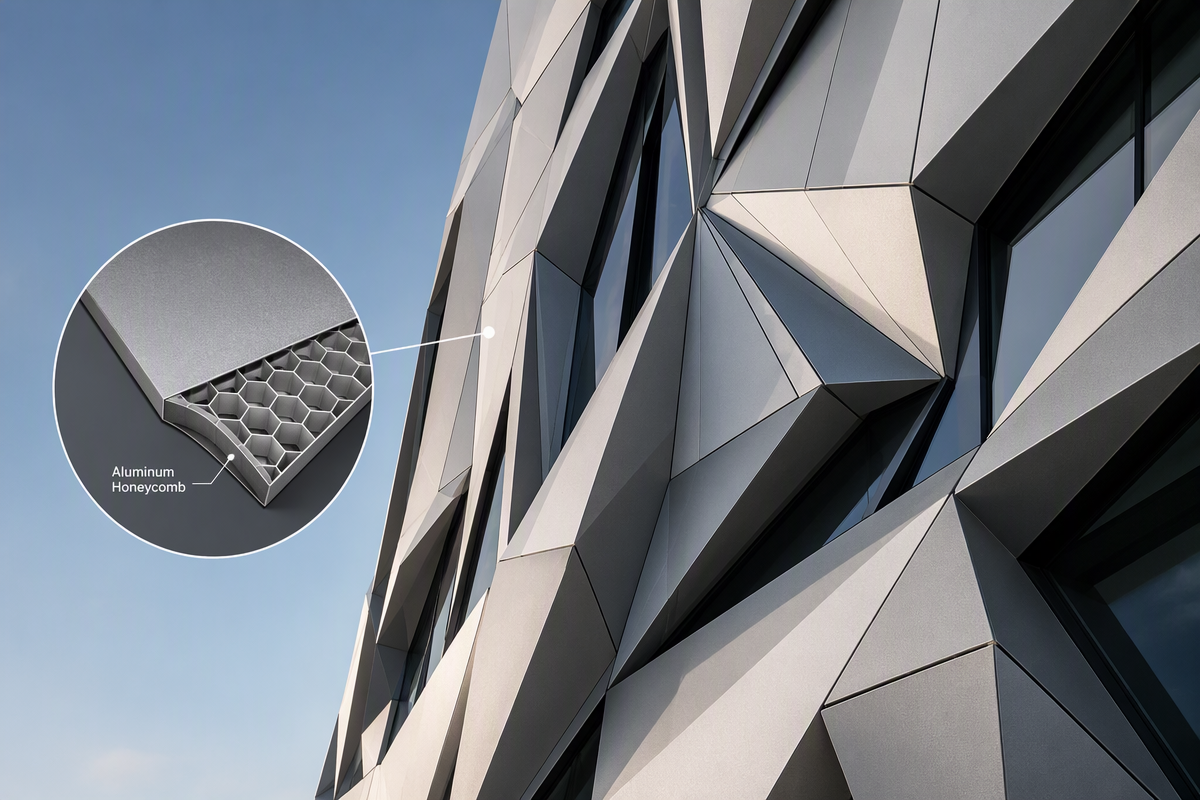
Kategoria eksplozywna: Panel miodziołkowy aluminiowy (Aluminum Honeycomb Panel) osiągnął roczny wzrost o +197%. Jego kluczowym atutem sprzedażowym jest: w porównaniu do fizycznego arkusza aluminiowego zmniejsza własną masę o 60%, zachowując przy tym bardzo wysoką płaskość powierzchni oraz wytrzymałość na ściskanie. Jest obecnie preferowanym wyborem przy remontach budynków wielopiętrowych oraz wartościowych komercyjnych punktów orientacyjnych.
panele trójwymiarowe: CNC cięcie laserowe oraz panele aluminiowe kształtowane w 3D rozszerzają zastosowanie z dekoracji wnętrz na elewacje budynków. Ten produkt „artystycznego wzbogacania” nie tylko podnosi wartość nieruchomości, ale także redukuje przyrost ciepła w budynku dzięki dynamicznym efektom światła i cienia.
Rozdział 3: Analiza dynamiki rynku regionalnego
3.1 Ameryka Północna (Stany Zjednoczone): premiumizacja i progi zgodności
Rynek amerykański wykazuje najwyższą na świecie intensywność popytu na produkty indywidualne, ale jest również najbardziej konkurencyjnym regionem.
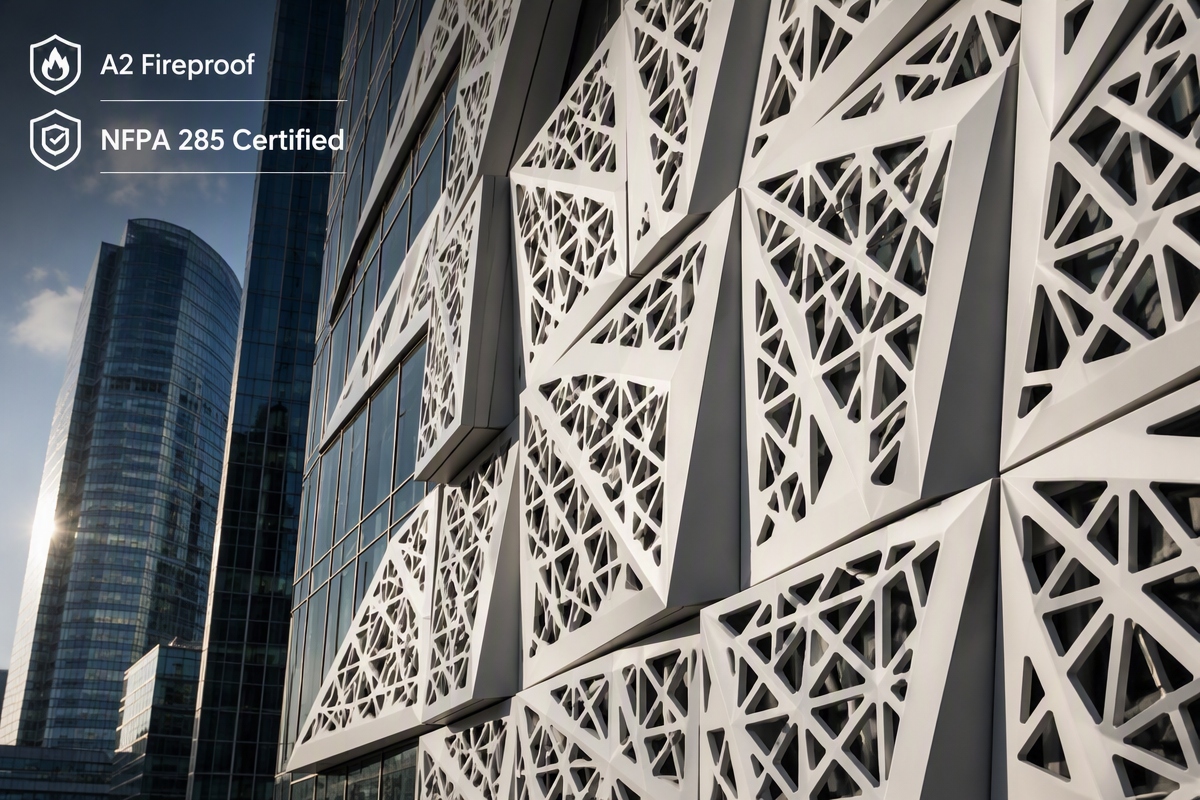
Standardy zapobiegania pożarom: Rynek wykazuje silne zapotrzebowanie na niepalne aluminiowe panele klasy A2 oraz panele spełniające wymagania testu NFPA 285.
Trend: Projekty premium nie ograniczają się już do standardowych paneli. Na czele list ofert głównych przetargów znajdują się niestandardowe panele z reliefem 3D oraz precyzyjnie perforowane panele.
3.2 Europa (Hiszpania i Francja): Rozkwit napędzany polityką modernizacji budynków
3. Europa jest obecnie jednym z najszybciej rozwijających się regionów.
2. Europa (Hiszpania i Francja): Rozkwit napędzany polityką modernizacji budynków
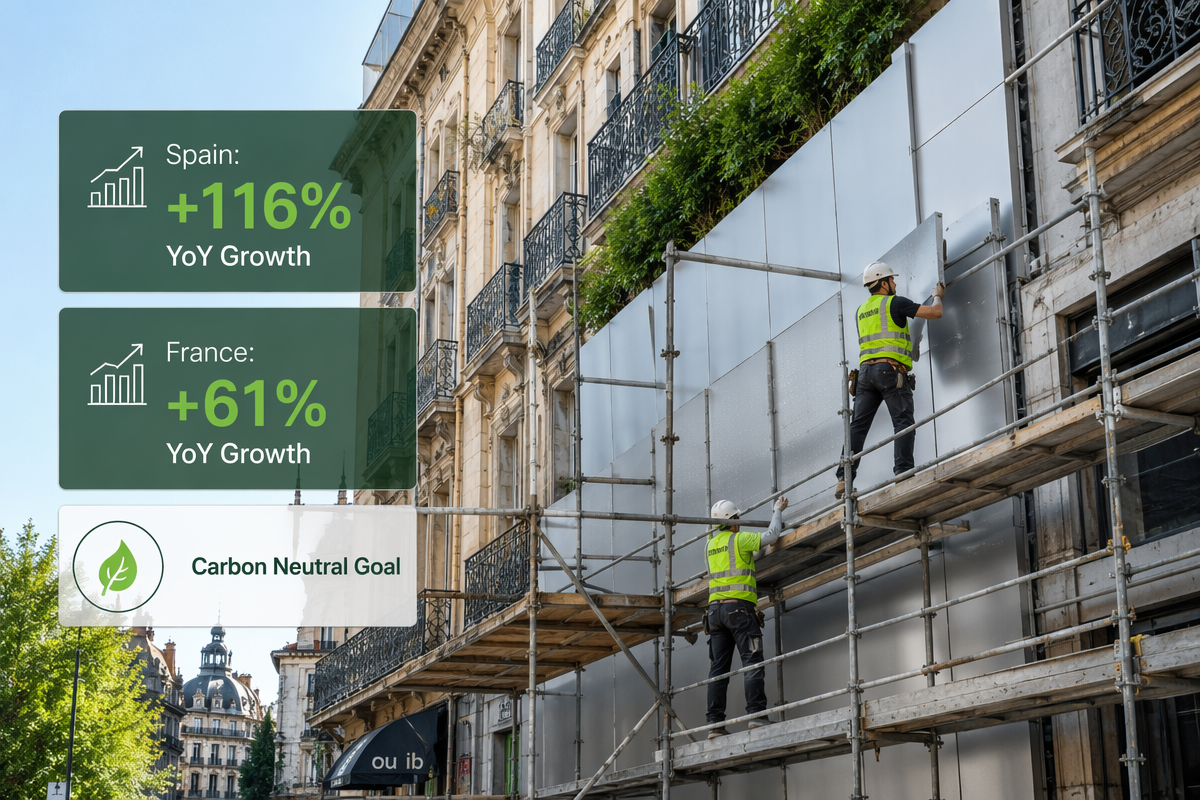
Hiszpania: Wzrost w skali roku wyniósł aż +116%.
Europa jest obecnie jednym z najszybciej rozwijających się regionów.
Francja: Wzrost w skali roku wyniósł +61%.
Hiszpania: Wzrost w skali roku wyniósł aż +116%.
Logika: Rządy krajów Europy Południowej i Zachodniej udzieliły znacznych dotacji na modernizację budynków pod kątem efektywności energetycznej. Francja: Wzrost w skali roku wyniósł +61%.
Lekkie aluminiowe ściany osłonowe są preferowane przez wykonawców ze względu na szybki czas montażu i dobrą izolację termiczną. Uzasadnienie: Rządy krajów Europy Południowej i Zachodniej przyznały znaczne dotacje na modernizację budynków pod kątem efektywności energetycznej, aby osiągnąć cele neutralności węglowej. Lekkie aluminiowe ściany osłonowe są preferowane przez wykonawców ze względu na szybki czas montażu i dobrą izolację termiczną.
3.3 Azja i Pacyfik (Indie oraz Filipiny): Urbanizacja i inteligentne miasta
Indie: Wraz z postępem inicjatywy „Inteligentne Miasto” zapotrzebowanie na infrastrukturę budowlaną oraz standardowe profile aluminiowe do zastosowań w sektorze ACP wzrosło wybuchowo, jednak rynek jest niezwykle wrażliwy na ceny.
Filipiny: Tempo wzrostu zapotrzebowania jest stabilne i stanowi przykład obszarów intensywnego rozwoju infrastruktury w Azji Południowo-Wschodniej.
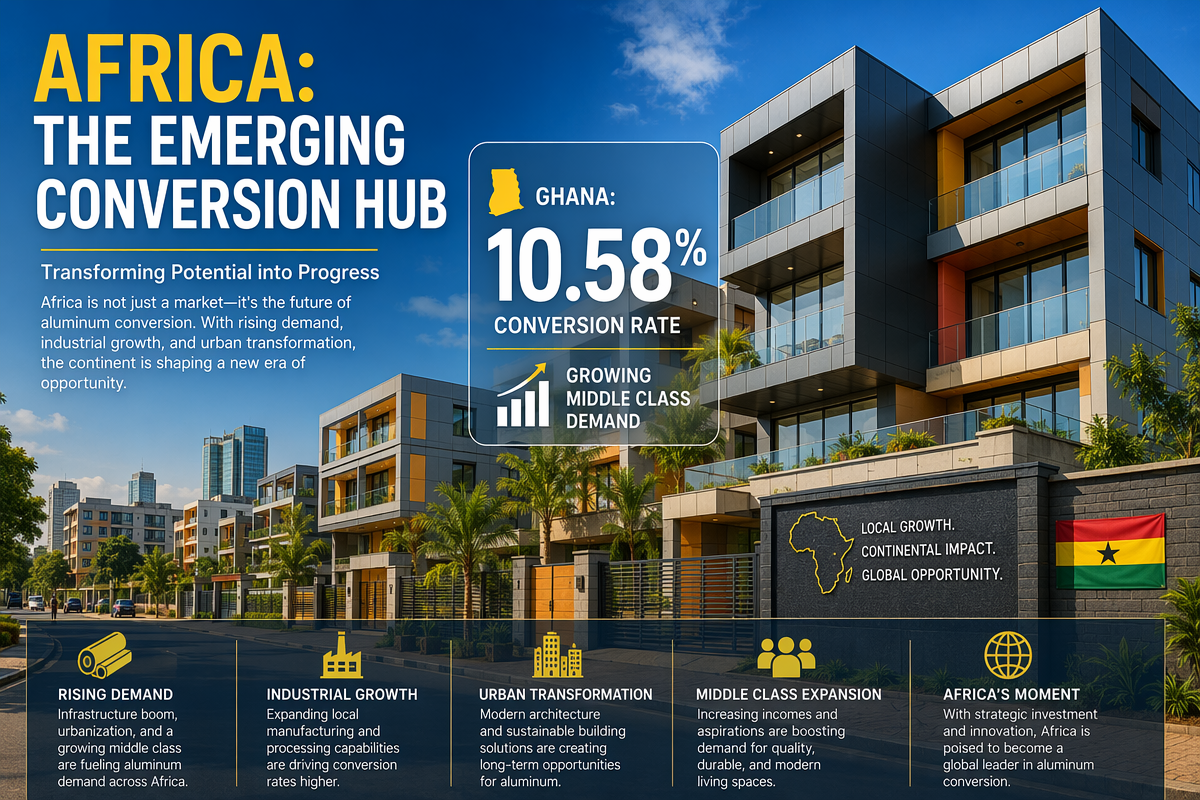
3.4 Afryka (Ghana): Powstający ośrodek konwersji
Analiza danych: Ghana wykazuje wyjątkowy potencjał na rynku Afryki Zachodniej, z wskaźnikiem konwersji zapytań wynoszącym 10,58%. Oznacza to silne zapotrzebowanie rosnącej klasy średniej w regionie na nowoczesne materiały budowlane przy jednoczesnym istniejącym niedoborze tych materiałów.
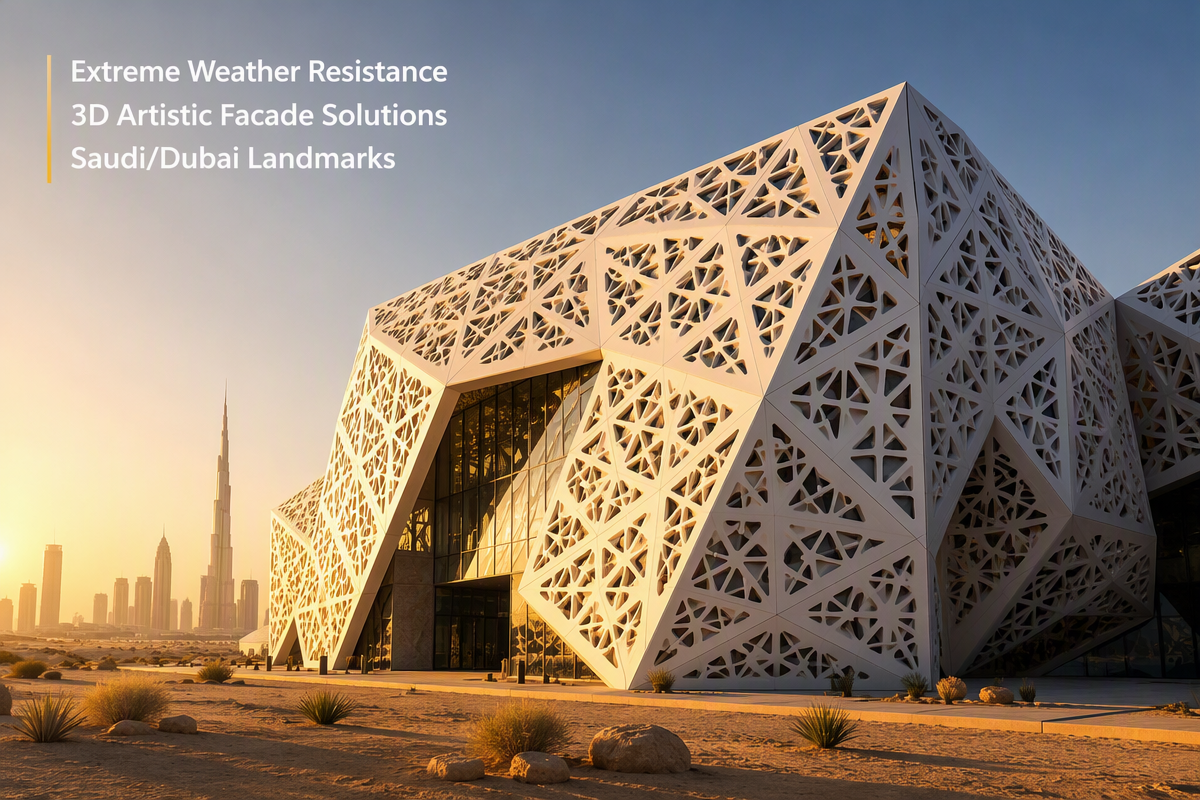
3.5 Bliski Wschód: Artystyczne punkty orientacyjne na pustyni
Arabia Saudyjska i Dubaj: Potrzebują nie tylko produktów, ale także „rozwiązań”. Projekt luksusowego hotelu wykazał wysoką gotowość do zapłaty za materiały aluminiowe odporno na skrajne promieniowanie UV i pył piaskowy oraz posiadające złożone trójwymiarowe projekty artystyczne.
---
Rozdział czwarty: Normy techniczne, bezpieczeństwo przeciwpożarowe oraz ESG
4.1 Wzmacnianie globalnych przepisów dotyczących ochrony przeciwpożarowej
Bezpieczeństwo stało się „paszportem” umożliwiającym wejście na rynek globalny.
Normy takie jak DIN 4102 w Niemczech, BS 8414 w Wielkiej Brytanii oraz NFPA 285 w USA zostały wzmocnione w 2026 roku.
Główny trend: Tradycyjne materiały rdzeniowe z polietylenu (PE) są coraz szybciej zastępowane materiałami rdzeniowymi o klasie zapłonu A2/B1 wzbogaconymi mineralami. Firmy, które nie zaktualizują swoich certyfikatów ochrony przeciwpożarowej, ryzykują wykluczenie z głównych rynków w Europie i Stanach Zjednoczonych.
4.2 ESG oraz dostawa „zielonego aluminium”
Śledzenie śladu węglowego: Zakupujący wymagają teraz od dostawców pełnych raportów dotyczących śladu węglowego w całym cyklu życia produktu.
Zielona premia: Produkty wytworzone przy użyciu energii wodnej lub recyklingowego aluminium uzyskują wyższe oceny w ramach oceny certyfikacji LEED, co stopniowo tworzy znaczącą premię rynkową.
4.3 Cyfrowe i inteligentne projektowanie
Zgodność z BIM: W procesie przetargowym na duże budynki publiczne możliwość dostarczenia trójwymiarowych modeli produktów zgodnych z BIM stała się warunkiem koniecznym.
Cyfrowy bliźniak: precyzyjne cięcie CNC i cyfrowe modelowanie na etapie fabrycznym zmniejszyły błędy montażu na budowie o 30%, co stanowi istotną przewagę konkurencyjną w krajach rozwiniętych, gdzie koszty pracy są wyjątkowo wysokie.
---
Zalecenia strategiczne i wnioski
Dla deweloperów i architektów: zaleca się nadawanie pierwszeństwa budynkom posiadającym klasyfikację bezpieczeństwa pożądrowego A2 oraz zgodnym z normami produkcji niskoemisyjnej, aby osiągnąć równowagę między unikalnością projektu a długoterminową bezpieczeństwem aktywów.
Dla producentów: konieczne jest przyspieszenie transformacji cyfrowej poprzez wykorzystanie modeli BIM oraz precyzyjnej personalizacji CNC, co pozwala podnieść wymiar konkurencji od „dostawy surowców” do „usług projektowych i inżynieryjnych”.
Podsumowanie: Globalny rynek wyrobów aluminiowych znajduje się obecnie w kluczowym momencie przejścia od „wzrostu ilościowego” do „wzrostu wartościowego”. Te przedsiębiorstwa, które potrafią połączyć zrównoważony rozwój, zaawansowane umiejętności projektowania oraz ścisłe standardy bezpieczeństwa, zajmą dominującą pozycję w przyszłej globalnej konkurencji o horyzont miast.